Um planejamento financeiro familiar consistente combina organização dos números com conversas honestas sobre prioridades, responsabilidades e hábitos. A consciência sistêmica acrescenta uma pergunta importante: como as decisões de cada pessoa afetam o conjunto da casa? Com esse olhar, a família pode criar acordos mais claros sem transformar dificuldades financeiras em culpa ou explicações sem comprovação.
Os pontos principais para começar
- Mapeie receitas, despesas, dívidas e gastos que não aparecem todo mês.
- Converse sobre valores e objetivos antes de impor limites ao orçamento.
- Distribua responsabilidades de acordo com a realidade de cada integrante.
- Use o histórico familiar como contexto para refletir, não como diagnóstico ou destino.
- Revise os acordos e ajuste o plano quando a vida mudar.
O que significa olhar para as finanças de forma sistêmica?
Significa compreender o orçamento como parte de uma rede de relações. Renda e despesas importam, mas também importam as decisões compartilhadas, a divisão do trabalho doméstico, as expectativas e a maneira como a família lida com segurança, consumo e imprevistos.
Esse olhar não prova que conflitos com pais ou avós causam dívidas, nem que uma história familiar determina o sucesso financeiro. Ele ajuda a observar fatos: alguém evita falar de contas? Uma pessoa assume sozinha todos os pagamentos? Compras são usadas para aliviar tensões? São perguntas para investigar comportamentos presentes, sem buscar uma causa única.
Essa distinção é especialmente útil porque expressões como “bloqueio de prosperidade” podem soar definitivas sem oferecer evidências ou um plano prático. Uma leitura crítica das ideias e limites da constelação sistêmica ajuda a separar reflexão pessoal de afirmações que não devem ser tratadas como fatos financeiros.
Como criar um orçamento que represente a família inteira?
Um orçamento compartilhado começa com informações acessíveis a quem participa das decisões. Anotem a renda líquida, as despesas essenciais, os gastos variáveis, as parcelas de dívidas e os custos sazonais, como material escolar, impostos ou manutenção. A ideia não é vigiar cada compra, mas conhecer os compromissos reais da casa.
Em seguida, organizem uma conversa breve e objetiva. A presença em conversas difíceis pode ajudar a manter o foco nos fatos e nos acordos, em vez de transformar o encontro em uma disputa sobre quem errou.
- Receitas: quanto entra, em quais datas e com que variação.
- Compromissos: moradia, alimentação, transporte, saúde e parcelas.
- Escolhas flexíveis: lazer, assinaturas, compras e outros gastos ajustáveis.
- Objetivos: prioridades comuns e individuais, com prazo e valor estimado.
Se a renda variar, usem uma estimativa prudente e planejem despesas recorrentes com base no que é previsível. Evitem tratar qualquer proporção pronta, como uma divisão fixa entre necessidades e lazer, como regra universal: custos locais, número de dependentes e dívidas mudam o que é viável.
Como transformar números em acordos práticos?
O mapa financeiro só ajuda quando cada decisão vira uma responsabilidade compreensível. Por exemplo, uma família pode combinar que uma pessoa registra as contas, outra acompanha datas de vencimento e ambas conversam antes de assumir uma nova parcela. Os papéis devem ser revisados se a rotina ou a renda mudar.
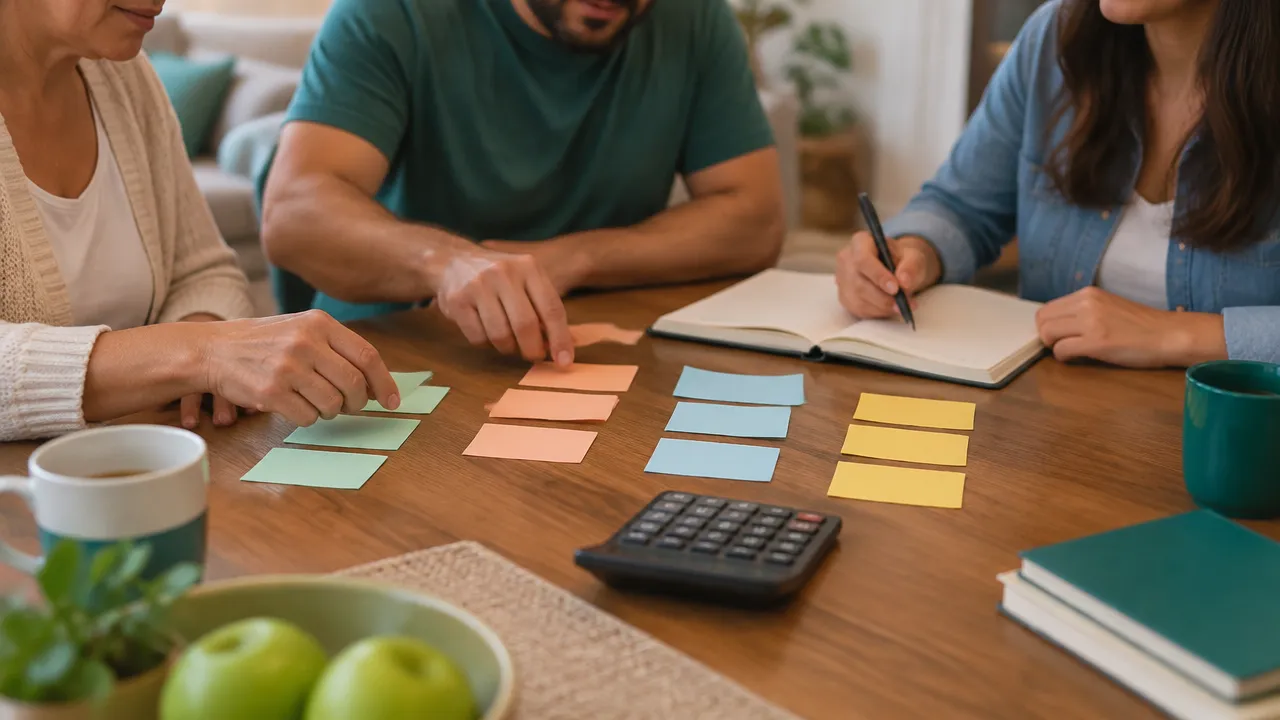
Uma situação ilustrativa: se uma despesa inesperada reduz o dinheiro disponível para lazer, o acordo pode ser rever a programação daquele mês e definir quando o assunto será reavaliado. Isso é mais claro do que esperar que alguém perceba sozinho que precisa gastar menos.
Também vale investigar padrões observáveis sem presumir que sejam herdados ou inevitáveis. A família pode notar, por exemplo, que evita abrir faturas até o vencimento ou que decisões de compra acontecem durante discussões. Refletir sobre padrões presentes nas relações familiares pode ajudar a formular perguntas melhores, desde que a conversa continue conectada a ações concretas.
Como definir metas e acompanhar o plano?
Escolham poucas metas de cada vez e descrevam o que significa avançar em cada uma. “Ter mais tranquilidade” pode virar uma meta observável, como reservar um valor por mês para despesas previsíveis ou quitar uma dívida específica. Se a família tiver objetivos diferentes, registrem prioridades individuais e comuns, sem presumir que todos precisam desejar a mesma coisa.
Definam uma data de revisão mensal e uma conversa curta durante o mês para antecipar mudanças relevantes. Se houver uma diferença entre o planejado e o realizado, investiguem o que aconteceu antes de estabelecer uma nova regra. Um processo de planejamento com espaço para reflexão pode apoiar essa revisão sem substituir decisões financeiras informadas.
- O que mudou na renda ou nas despesas desde a última revisão?
- Qual acordo foi fácil de cumprir e qual precisa ser ajustado?
- Que decisão deve ser tomada agora, e quem ficará responsável?
Se surgirem conversas sobre medo de faltar dinheiro ou dificuldade de gastar, acolham a experiência sem confundi-la com uma previsão do futuro. Reconhecer crenças e emoções relacionadas à escassez pode abrir espaço para escolhas mais deliberadas, mas não elimina a necessidade de conferir números, negociar dívidas ou buscar orientação profissional quando necessário.
Quando o planejamento precisa de apoio externo?
Se as despesas essenciais superam a renda, as dívidas crescem ou o dinheiro se tornou motivo constante de conflito, um orçamento doméstico pode não ser suficiente. A família pode procurar orientação financeira qualificada e, quando houver sofrimento emocional, apoio psicológico. São frentes diferentes, que podem se complementar, mas uma não substitui a outra.
O princípio central é simples: enxergar o conjunto sem apagar as necessidades de cada pessoa. Um bom plano financeiro familiar não promete ausência de imprevistos; ele cria mais clareza para perceber mudanças, conversar sobre escolhas e responder a elas com responsabilidade compartilhada.
Perguntas frequentes
O que significa consciência sistêmica no planejamento financeiro familiar?
É observar como números, hábitos, emoções, responsabilidades e objetivos se influenciam nas decisões da casa. Isso não significa atribuir dívidas ou dificuldades a uma causa familiar oculta, mas compreender padrões concretos e criar acordos financeiros mais conscientes, transparentes e adequados à realidade de quem participa do orçamento.
Como montar um bom planejamento financeiro familiar?
Comece reunindo receitas líquidas, despesas, dívidas e gastos não mensais. Depois, conversem sobre prioridades, definam limites para as categorias principais e escolham metas possíveis. Registrem quem acompanha cada tarefa e revisem o plano regularmente, ajustando valores quando a renda, as necessidades ou a composição da família mudarem.
Como evitar que os gastos da família ultrapassem a renda?
O planejamento ajuda a comparar a renda disponível com os gastos antes que o mês termine. Ao registrar despesas, prever contas irregulares e combinar limites para compras, a família consegue identificar desequilíbrios mais cedo e decidir em conjunto o que reduzir, renegociar ou adiar, sem depender de cobranças de última hora.
Qual é a principal função do planejamento financeiro?
A principal função é orientar escolhas sobre o uso do dinheiro para que as despesas caibam na renda e os objetivos importantes recebam atenção. Na prática, o plano transforma informações financeiras em decisões compartilhadas, como priorizar contas essenciais, organizar dívidas e reservar recursos para necessidades futuras.
Quais são as etapas do planejamento financeiro familiar?
Uma sequência útil é: conhecer a situação financeira, definir prioridades, montar um orçamento, colocar as decisões em prática e revisar os resultados. Essas etapas não precisam ser rígidas. Uma mudança de renda, uma despesa inesperada ou um novo objetivo pode exigir que a família volte ao diagnóstico e ajuste o plano.